 Door Henk-Jan Grijpstra
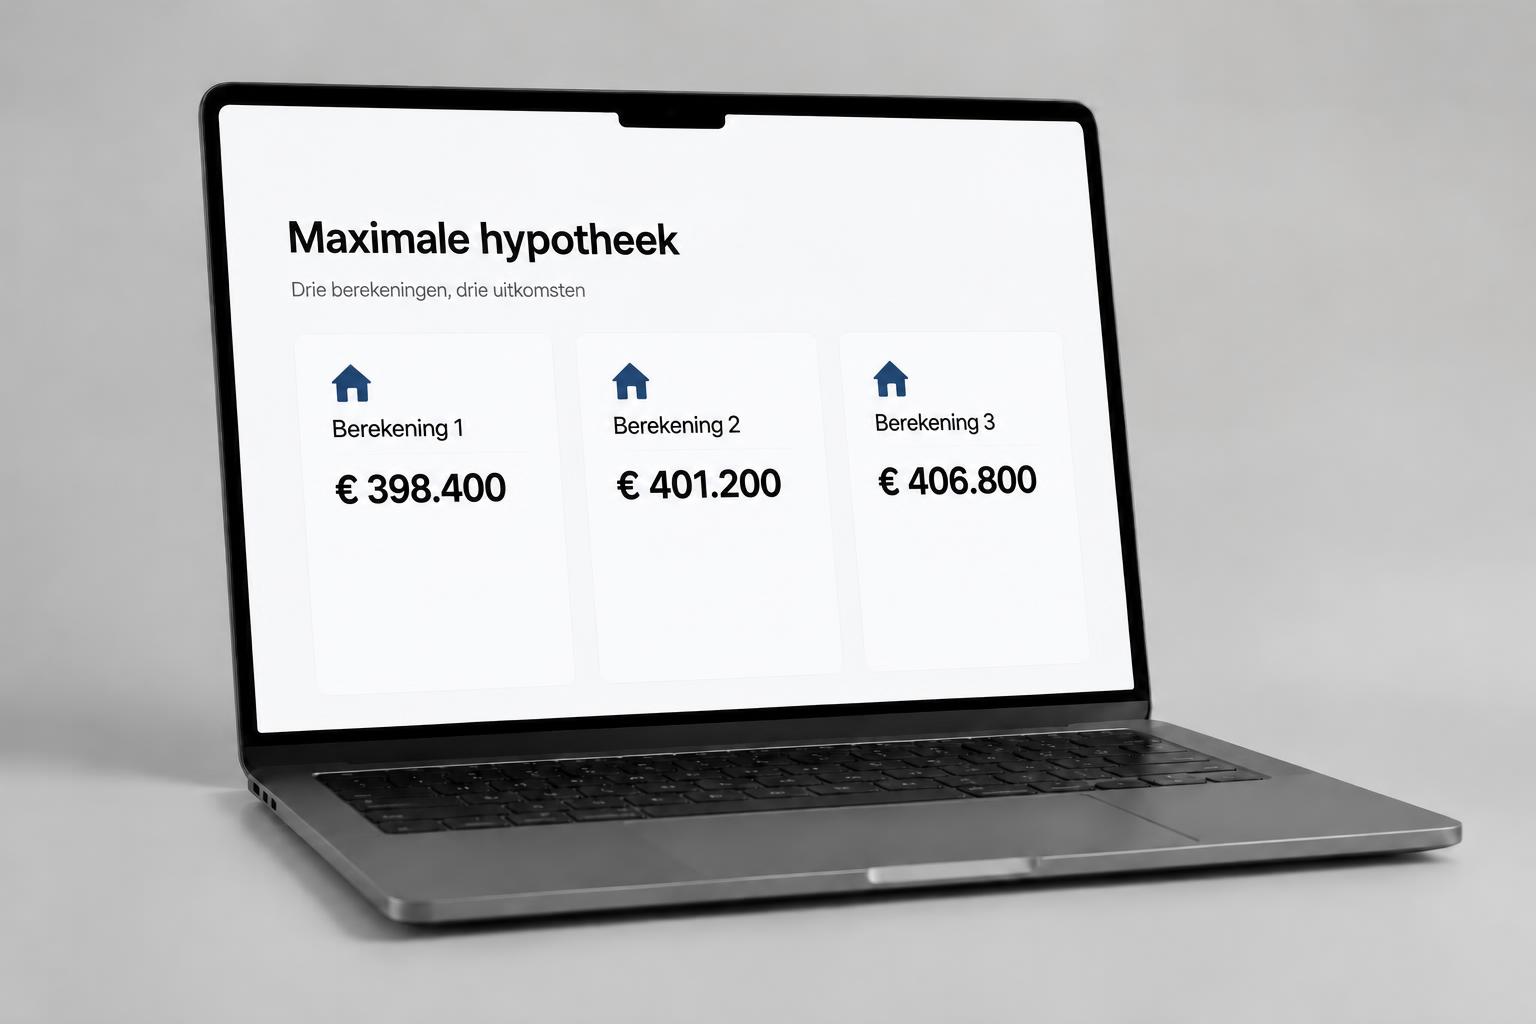
Heb je bij verschillende hypotheekcalculators je maximale hypotheek berekend? Dan kan het zomaar zijn dat je drie verschillende uitkomsten krijgt. Hoe kan dat eigenlijk?
Een belangrijke reden is dat niet iedere rekentool dezelfde uitgangspunten hanteert. Sommige tools laten je bovendien standaard het hoogst mogelijke leenbedrag zien. Maar hoe wordt jouw maximale hypotheek nu eigenlijk bepaald?
Hoe wordt je maximale hypotheek berekend?
De maximale hypotheek wordt onder andere bepaald door je (gezamenlijke) inkomen, het zogenoemde toetsinkomen, en de hypotheekrente.
Op basis van deze gegevens wordt berekend welk deel van je inkomen je maximaal aan woonlasten mag besteden. Dit percentage noemen we de woonquote.
Daarbij geldt iets opvallends: hoe hoger je inkomen, hoe groter het percentage van je inkomen dat je aan hypotheeklasten mag besteden.
Dat klinkt misschien vreemd, maar er zit een logica achter.
Stel je voor: iemand die € 50.000 per jaar verdient, eet 's avonds twee aardappelen. Iemand die € 100.000 verdient, eet waarschijnlijk nog steeds twee aardappelen. De basisbehoeften worden dus niet twee keer zo groot als je inkomen verdubbelt. Daardoor houd je bij een hoger inkomen relatief meer over om aan woonlasten te besteden.
De woonquote houdt rekening met dit principe.
Waarom heeft de hypotheekrente zoveel invloed?
Naast je inkomen speelt de hypotheekrente een belangrijke rol. Wat veel mensen niet weten, is dat de woonquote niet bij iedere rente hetzelfde is.
De rente wordt voor deze berekening ingedeeld in stappen van 0,5 procentpunt. Bijvoorbeeld:
- 4,01% tot en met 4,50%
- 4,51% tot en met 5,00%
Dat kan behoorlijk verschil maken. Zit je met je rente nét onder de grens (bijvoorbeeld 4,49%), dan kan je maximale hypotheek hoger uitvallen dan wanneer je rente net boven de grens komt.
Een rente van 4,50% en 4,51% lijkt nauwelijks verschillend. Toch kan het verschil in maximale hypotheek zomaar € 10.000 of meer bedragen.
Dat komt doordat je bij een andere rentestap met een andere woonquote kunt rekenen. Het is dus niet alleen de hoogte van je maandlasten die verandert; ook het percentage van je inkomen dat je mag besteden, kan veranderen.
Welke hypotheekberekening kun je vertrouwen?
Het bepalen van je maximale hypotheek is dus minder eenvoudig dan het invullen van je inkomen in een rekentool. Het hangt af van verschillende factoren en soms kan een klein verschil in uitgangspunten al een behoorlijke invloed hebben op de uitkomst.
Benieuwd hoeveel je nou écht kunt lenen?
Bij TdHG kijken we naar jouw persoonlijke situatie en rekenen we uit wat je mogelijkheden zijn. Niet alleen op basis van een snelle online indicatie, maar met de juiste uitgangspunten en een vergelijking van de mogelijkheden bij verschillende geldverstrekkers.
Plan een afspraak, dan rekenen we het precies voor je uit.